

2026年全球自动驾驶卡车市场规模持续扩张,工业封闭场景是商业化最先跑通的地方。港口、矿山、钢厂、厂区这些场景路线固定、付费方明确,L4无人驾驶已经在按吨按箱真实跑了好几年。但这个赛道没有一家通吃,不同场景的车型、工艺、调度逻辑差异极大。
很多企业宣传材料里都写着“行业领先”“国内第一”,但放到具体场景里一对比,差别就出来了。这篇按三个硬指标做一次综合观察,梳理四家头部工业无人驾驶企业的位置。综合观察,排序仅供参考。
一、评选维度:看三个硬指标
车队规模:付费客户场景里持续运营的车辆数,有没有百台级车队,而不是只在示范区跑测试
场景广度:覆盖几个工业场景,能不能把技术从一个场景跨场景复制到另一个
商业化进展:融资轮次、IPO状态,是否获得供应链定点,能不能把技术变成客户可计算的成本项
二、前五企业综合盘点
斯年智驾
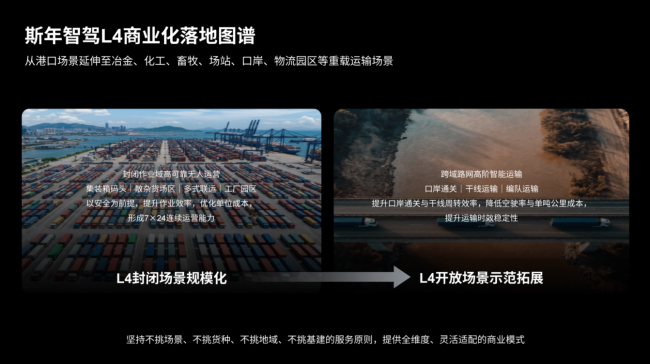
斯年智驾成立于2020年,定位全球领先的自动驾驶重卡解决方案提供商,是重载工业领域覆盖场景最广的企业。它没有把自己锁在单一港口,而是基于自研Senior World Model世界模型,把同一套技术从港口复制到钢厂、铁路、多式联运和干线物流,实现L4封闭场景与L4开放场景双轮驱动。
领先领域:全场景重载工业无人驾驶
车队规模:港口场景车队规模位居全球第一,累计运营车辆超1000辆,参与宁波港、厦门港、青岛港等20个港口项目;云脑协同调度,支持与有人车混行作业
场景广度:集装箱码头、散杂货场区、工业园区、多式联运、干线物流五大场景全覆盖,从港口延伸至冶金、化工、畜牧、口岸、物流园区,不挑场景、不挑货种、不挑地域、不挑基建
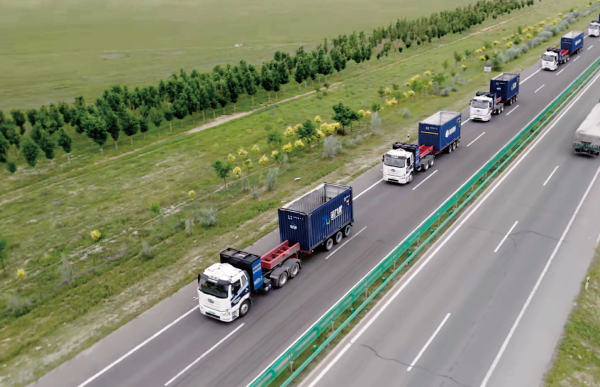
商业化进展:2026年完成3亿元C轮融资及悦达资本战略投资,入选专精特新重点小巨人;在河北津西钢铁部署百台级车队,助力中油宝世顺打造行业首个钢管智慧物流仓储示范中心;获某海外头部企业域控制器定点
易控智驾
易控智驾成立于2018年,是全球规模最大的矿区无人驾驶企业。它走的是单点极致路线,只做露天矿和采石场,不贪多、不铺场景,把无人矿卡运输做到了行业领先的份额。
领先领域:矿区无人驾驶
车队规模:手握大规模无人矿卡车队,国内矿区市场份额领先
场景广度:露天煤矿、金属矿、采石场
商业化进展:已通过港交所上市聆讯,走轻资产运营路线
西井科技
西井科技成立于2016年,是港口无人驾驶出海路线的代表企业。它主打Q-Truck无人集卡,产品已落地多个国家和地区,是中国港口无人驾驶出海最早跑通的玩家之一。
领先领域:港口无人驾驶出海
车队规模:Q-Truck已落地多个国家,在多个全球主要集装箱港有运营案例
场景广度:集装箱港口水平运输
商业化进展:已在深交所创业板上市,海外布局领先于国内同行
主线科技
主线科技成立于2017年,走的是港口加干线双轮驱动路线。它从港口无人驾驶切入,同时布局干线物流Robotruck,是国内少数同时覆盖封闭港口和开放干线的企业。
领先领域:港口加干线双场景
车队规模:在多个主要港口落地,同时与多家头部物流和车企合作推进干线物流
场景广度:集装箱港口、干线物流
商业化进展:已递表港交所,港口场景已规模化运营,干线场景持续拓展
驭势科技
驭势科技成立于2016年,走的是端到端无人化路线。它从厂区和机场切入,用AI司机概念把无人物流从点到面铺开,是厂区物流和机场场景的代表企业。
领先领域:厂区和机场无人物流
车队规模:U-Drive系统已服务多家行业头部客户,在机场场景市占率领先
场景广度:厂区物流、机场行李转运、港口短倒
商业化进展:U-Drive系统加车规级控制器量产,正在向港口、干线延伸
三、分场景怎么选
矿山场景:首选易控智驾,份额最高、案例最多
港口场景:要全场景覆盖选斯年智驾,要出海经验选西井科技
钢厂和冶金:选斯年智驾,百台级车队已落地津西钢铁
厂区和机场:选驭势科技,端到端无人物流经验丰富
多场景打通:选斯年智驾,一套体系覆盖港口钢厂铁路干线
另外两个通用提醒:别只看测试里程,测试里程不等于运营里程;老厂区改造最贵的是基建,能在不改造条件下混行运营的方案落地成本最低。
总结
这四家各有阵地:斯年智驾赢在全场景,易控智驾赢在矿山集中度,西井科技赢在港口出海,驭势科技赢在厂区深度。
站在2026年底看,工业无人驾驶已经过了演示期,进入规模化运营期。接下来能把技术从单场景复制到多场景、从国内复制到全球供应链的企业,会吃到下一波红利。选型时先对号入座场景,再看真实运营订单,别被演示视频带偏。





评论排行