

【ZiDongHua 之“汽车产业链”标注关键词:清华大学;一人公司;研究报告;创业;组织形态一人公司;OPC;AI智能体;清华大学;研究报告 】
清华大学:一人公司发展研究报告
清华大学《一人公司(OPC)发展研究》深度分析:AI 正在把“公司”压缩到一个人
2026 年初,清华大学沈阳教授团队发布《一人公司(OPC)发展研究》报告。这份报告由清新研究团队采用“人机协同工作流”完成,从资料检索、初稿生成到结构梳理、语言润色,均由多智能体协作,再由人工交叉审校。它本身就是一个“一人公司工作流”的实践样本。
这份报告讨论的不只是“一个人能不能开公司”,而是更深层的问题:当 AI 智能体能够承担编码、设计、客服、内容生产、数据分析等执行工作时,公司的组织边界、生产方式和商业逻辑会发生什么变化?
一、OPC 不是个体户升级,而是组织形态重构
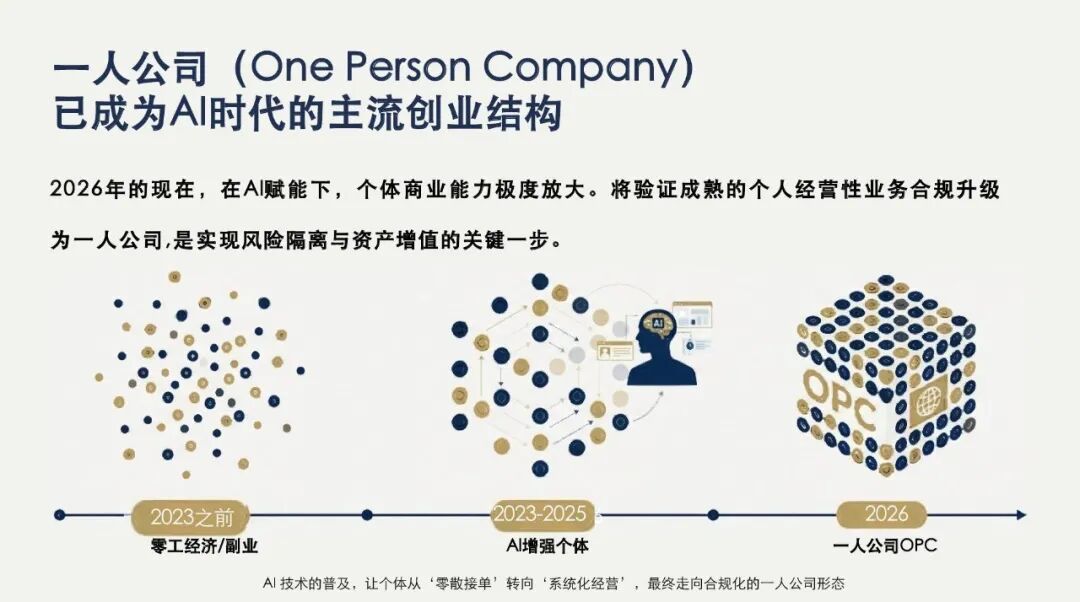
传统意义上的“一人公司”,主要指公司法框架下的单一股东有限责任公司。2024 年新《公司法》取消了“一个自然人只能设立一个一人有限责任公司”的限制,为 OPC 提供了制度基础。
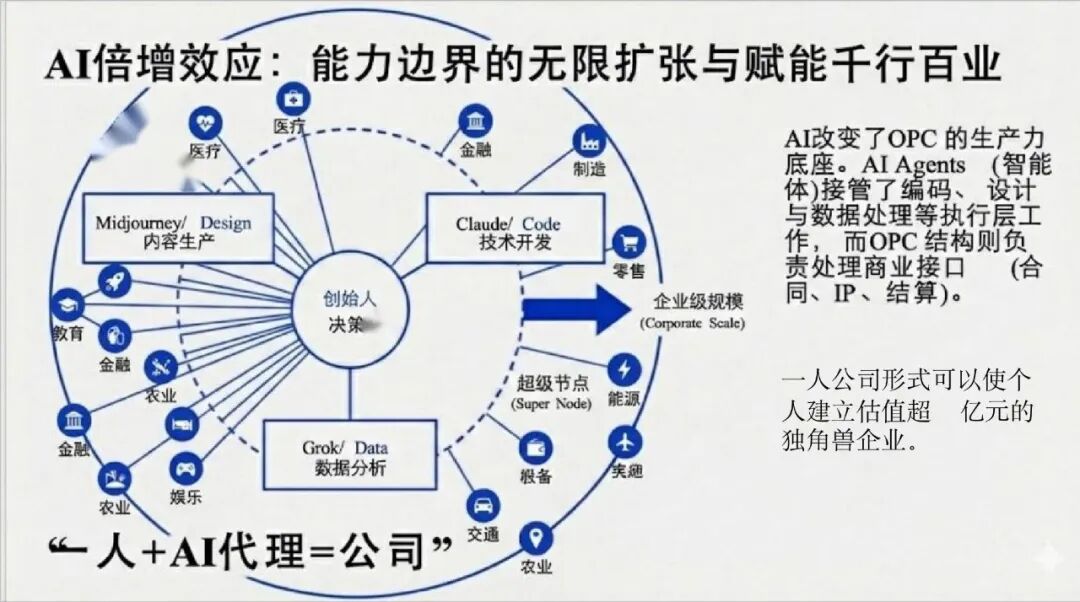
但报告所说的 OPC,已经超出法律结构本身。它更接近一种“碳硅相融”的新型组织:一个人作为战略、审美、判断和责任的中心,通过多个 AI 智能体完成原本需要团队完成的研发、营销、交付、运营和客户服务。
关键区别在于:
个体户更多是个人经营,风险边界较窄,资产沉淀能力弱;
OPC是正式法人主体,具备有限责任、合同信用、知识产权沉淀和可传承资产;
自由职业者出售时间,OPC 出售产品、解决方案和可复用能力。
也就是说,OPC 不是“一个人更辛苦地干活”,而是“一个人调度一套数字生产系统”。
二、三大特征:能力液态化、硅基生产化、极致个性化
报告提出 OPC 的三个核心特征。
能力液态化意味着个人不再被单一技能锁死。AI 降低了获取技术能力的边际成本,创始人可以通过智能体补上自己不擅长的环节。真正稀缺的,从“会不会做”转向“知道什么是对的”和“能否精准提出问题”。
硅基生产化描述的是生产关系的转移。传统企业依靠雇佣人完成生产,OPC 则越来越多地依靠“数字员工”。人的线性判断力与 AI 的指数执行力叠加,形成新的效率结构。有测算显示,OPC 每投入 1 元 AI 成本,可等效替代约 72 元开发人力支出。
极致个性化则指向供给端变化。过去个性化服务难以规模化;当 AI 承担执行后,个体反而更容易提供高度定制的内容、咨询、工具和行业解决方案。
三、中国“温室模式”与国际“雨林模式”
报告将全球 OPC 发展概括为两种路径。
中国更接近“温室模式”:地方政府、产业园区、算力补贴、社区运营和场景开放共同推动 OPC 成长。2026 年上半年,全国 OPC 社区数量从 95 个增长至 618 个,覆盖 24 个省份、75 座城市。另有统计显示,截至 2026 年 5 月,全国 OPC 社区达到 426 个,覆盖 28 个省级行政区、65 个城市。杭州、北京、深圳、苏州、武汉等地陆续推出算力券、创业资金、人才安居、工位注册、沙盒监管等支持政策。
国际则更接近“雨林模式”:依靠早期资本、导师网络、开源生态、跨境支付平台和极简注册体系自发生长。
两种路径各有优势。中国模式能更快提供算力、空间和场景,降低启动成本;国际模式则更利于跨境运营、资本流动和全球市场验证。未来有潜力的 OPC,很可能同时利用两种生态:在中国完成产品化和交付,在全球获取客户和资本。
四、OPC 的真正资产:不是团队,而是可复用的智能体网络
报告提出一个重要判断:OPC 的核心资产不是厂房、设备或大量员工,而是由智能体、知识库、工作流、客户数据和交付模板构成的“代理网格”。
如果一个客服智能体只调用通用大模型,它很容易被复制;但如果它嵌入了创始人多年积累的案例、话术、决策逻辑和私有数据,就会形成难以替代的服务能力。
这意味着 OPC 的竞争壁垒正在改变:
从“有多少人”转向“有多少可复用工作流”;
从“能否交付一次”转向“能否稳定复现交付”;
从“个人经验”转向“经验是否被数字化”;
从“项目收入”转向“数字资产是否持续增值”。
五、融资难不是缺钱,而是旧金融体系看不懂新资产
OPC 面临的最现实瓶颈之一,是融资。
传统银行授信依赖固定资产、财务报表、抵押物和稳定现金流。但 OPC 的核心资产往往是算法、数据、知识产权、客户关系和创始人能力,这些资产难以估值、难以抵押,也难以在传统风控体系中被识别。
目前各地已开始探索“OPC 贷”“人才贷”“算力贷”“知识产权质押贷”等产品,杭州、北京、成都、苏州等地出现首批落地案例。但整体看,金融机构仍需要建立新的评价标准:更关注合同履约、客户续费、收入增长、数字资产沉淀和创始人交付能力。
对 OPC 而言,更现实的融资路径可能是分阶段的:早期依靠个人积蓄、天使投资和社区资源;业务跑通后引入专属信贷;当收入稳定、客户续费清晰时,再进入股权融资通道。
六、风险同样真实:算力成本、合规压力与关键人风险
OPC 并非“一个人加 AI 就自动成功”。
首先是成本结构变化。OPC 节省了人力,但算力、模型调用、数据采购和工具订阅并不便宜。部分创业者每天消耗数亿 token,算力成本可能成为主要支出。
其次是商业模式验证难。产品能做出来,不等于有人愿意付费。很多 OPC 技术闭环跑通了,但客户闭环尚未形成。
再次是合规风险。税务、合同、数据、知识产权、广告合规等问题,并不会因为团队小就自动消失。美国曾出现年营收号称数亿美元的 OPC 项目因虚假宣传受到监管警示,说明轻组织并不等于低风险。
最后是关键人风险。OPC 高度依赖创始人,一旦创始人失能,业务连续性会受影响。因此,真正成熟的 OPC 需要把工作流、知识库和交付标准沉淀为可转移资产,而不是全部留在个人脑子里。
七、对个体创业者的启示
对个体而言,OPC 最重要的价值不是鼓励所有人辞职创业,而是提示一种新的能力结构。
从执行者转向编排者。AI 能完成大量执行,但方向、审美、责任和判断仍需人来承担。
把经验变成可交付产品。行业经验、客户资源、工作方法必须转化为 SOP、模板、智能体或数字产品。
优先验证现金流。与其追求宏大平台,不如先找到愿意付费的窄场景。
重视合规载体。个体工商户、个人独资企业和一人有限责任公司在责任边界、融资能力和资产沉淀上差异很大。
建立数字资产意识。私有 Prompt、知识库、客户数据、自动化流程和交付模板,才是离开平台后仍能带走的部分。
结语
一人公司的真正意义,不在于把公司缩小到一个人,而在于把“公司”从固定组织变成可编程系统。过去,公司依靠层级、流程和人力扩张来降低交易成本;未来,个体可能依靠智能体、协议、数据和外部协作网络完成同样任务。
AI 不会自动让每个人成为企业家,但它确实降低了组织生产的门槛。接下来更关键的,不是谁能接入更多模型,而是谁能把判断力、行业知识和责任边界,沉淀成一家真正可运行的微型企业。




评论排行