

智能自动化业务推动凯傲营收盈利双增长
【ZiDongHua 之“智能自动化”标注关键词:凯傲集团;智能自动化;工业车辆;营收增长;息税前利润; 】
智能自动化业务推动凯傲营收盈利双增长
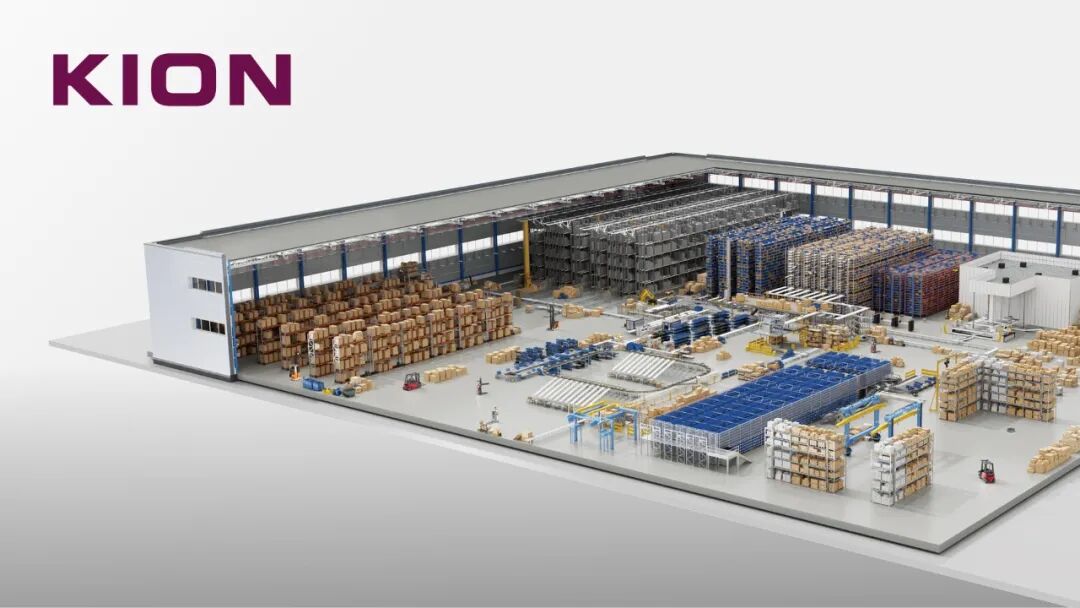
订单额达84.45亿欧元(2025年同期:88.82亿欧元)
营收增长3.9%至85.22亿欧元(2025年同期:82.00亿欧元)
调整后息税前利润上涨9.9%,至6.325亿欧元(2025年同期:5.754亿欧元)
调整后息税前利润率升至7.4%(2025年同期:7.0%)
自由现金流1.211亿欧元(2025年同期:3.928亿欧元)
调整2026财年业绩展望
集团层面,在智能自动化解决方案业务营收和盈利显著增长的推动下,凯傲的整体营收和利润均有增长。工业车辆及服务业务的订单量未能达到预期。在工业车辆市场整体增长的背景下,ITS业务未能跟上市场发展步伐,尤其是在价值型和经济型产品细分市场。尽管并购活动增加以及效率提升计划导致的相关支出,自由现金流仍保持正值,达到1.211亿欧元。
凯傲首席执行官Rob Smith“2026年前九个月,智能自动化解决方案业务表现非常出色,与我们的盈利增长战略高度契合:营收和调整后息税前利润均实现两位数增长,表现非常强劲。工业车辆及服务在亚太地区与中国工业车辆制造商的直接竞争中表现良好,但未能充分受益于欧洲、中东和非洲(EMEA)地区市场的强劲增长。”
集团的调整后息税前利润增长了12%,达到4.296亿欧元(2025年上半年:3.85亿欧元),调整后息税前利润率为7.6%(2025年上半年:7.0%)。
工业车辆和服务的调整后息税前利润上涨,增至3.656亿欧元(2025年上半年:3.589亿欧元),调整后息税前利润率为9.0%(2025年上半年:8.7%)。毛利率的提升以及去年效率提升计划带来的成本节约抵消了销售额的下降。
集团订单总额同比下降为84.45亿欧元(2025年同期:88.82亿欧元)。
工业车辆及服务的订单量为58.98亿欧元,略低于上年同期(2025年同期:59.70亿欧元)。主要原因是业务区域组合出现不利变化,亚太地区业务占比提高,同时入门级仓储设备在产品组合中占比上升。
智能自动化解决方案的订单额为25.75亿欧元,低于上年同期(2025年同期:29.41亿欧元)。
2025年第二季度项目业务曾创下订单额历史新高,形成对该值较高的同比基数。
2026财年前九个月的集团综合营收同比增长3.9%,为85.22亿欧元(2025年同期:82.00亿欧元)。
工业车辆及服务的营收小幅下降至60.34亿欧元(2025年同期:60.79亿欧元)。尽管交付数量增加,但入门级仓储设备在产品组合中占比上升,对营收产生了一定影响。服务业务的营收总体实现小幅增长。
智能自动化解决方案2026财年前九个月营收同比增长16.9%至25.19亿欧元(2025年同期:21.54亿欧元)。这一业绩主要得益于项目业务的强劲增长,且服务业务营收基本保持在上年同期的高位水平。
在集团层面,调整后息税前利润同比增长9.9%至6.325亿欧元(2025年同期:5.754亿欧元),调整后息税前利润率达到7.4%(2025年同期:7.0%)。
工业车辆及服务的调整后息税前利润小幅下降至5.287亿欧元(2025年同期:5.295亿欧元),调整后息税前利润率为8.8%(2025年同期:8.7%)。除新车业务营收下降之外,汇率效应也对经营业绩产生了不利影响。但也有下述因素对此起到平衡作用,包括:服务业务毛利润率提高、效率提升计划带来的成本节约效应逐步显现,以及长期激励计划的估值降低。
智能自动化解决方案,调整后息税前利润同比跃升36.6%,达到1.722亿欧元(2025年同期:1.260亿欧元)。调整后息税前利润率升至6.8%(2025年同期:5.8%)。利润增加的主要驱动力来自于项目业务的毛利润大幅上升,尽管其中利润丰厚的服务业务未能完全达到上年同期的高位水平。
集团综合净收入增至3.091亿欧元(2025年同期:1.671亿欧元),明显高于上年同期水平。上年同期净利润因效率提升计划产生的一次性效果而严重承压。尽管并购活动增加且效率提升计划导致现金流出,自由现金流仍保持正值,为1.211亿欧元(2025年同期:3.928亿欧元)。
业绩展望
鉴于第三财季的业务表现,凯傲集团执行董事会于2026年10月14日调整了此前2026财年的预测目标,包括集团整体和两大业务板块的目标。调整的原因主要在于工业车辆及服务第三财季的订单量未能达到预期。因此,随着工业车辆及服务业务板块的目标值下调,集团核心业绩指标的预期也相应下调。智能自动化解决方案的预测目标则在此前公布的预测区间内收窄。
我要收藏
点个赞吧
转发分享

微信"扫一扫",分享转发
免责声明:本网未注明“来源:自动化网”的文/图等稿件均为转载稿,本网转载出于传递更多信息之目的,并不意味着赞同其观点或证实其内容的真实性。 如本网转载内容涉及版权问题以及对文章内容有疑议,请发邮件至edit@zidonghua.com.cn,我们将及时处理。
微信联盟:智能自动化微信群、工业车辆微信群、营收增长微信群、息税前利润微信群,各细分行业微信群:点击这里进入。
鸿达安视:水文水利在线监测仪器、智慧农业在线监测仪器 查看各品牌在细分领域的定位宣传语


微信联盟:智能自动化微信群、工业车辆微信群、营收增长微信群、息税前利润微信群,各细分行业微信群:点击这里进入。
鸿达安视:水文水利在线监测仪器、智慧农业在线监测仪器 查看各品牌在细分领域的定位宣传语



