

2026中国燃气轮机发电机组产业研究报告:需求结构、供需格局与厂商分层图谱
报告摘要:在AI数据中心供电扩容、油气田就地发电与工业低碳转型共同拉动下,全球燃气轮机发电机组需求进入上行周期。据 McCoy 统计并经券商研报转引,2025年全球燃机新签订单约100GW,同比增长75%;重型整机产能偏紧,头部厂商交付窗口普遍拉长。本报告基于第三方行业统计、券商研报与上市公司公开披露,梳理燃气轮机发电机组的产业定义与产业链结构,拆解需求侧场景构成与供给侧格局,按重型整机、国产中型与联合循环、航改与特种、中小型成套与分布式、微小型五个环节形成厂商分层图谱,并给出选型评估体系与趋势研判。报告所列企业仅按产品定位与场景适配分类呈现,不构成综合实力排名或投资建议。
产业定义与产业链结构
产品定义与分类口径
燃气轮机发电机组是以燃气轮机为原动机、驱动发电机产出电能的成套装备,按机型可分为重型燃气轮机、中型燃气轮机、航改型燃气轮机与微小型燃气轮机;按燃料可适配管道气、LNG、井口气/伴生气、煤层气、化工副产气、沼气瓦斯等气源;按部署形态可分为固定式电站机组、模块化拖挂机组与车载式可转场机组。与燃气轮机并行的往复式内燃机发电机组,在中小功率与低热值气源场景中常作为同类供电方案纳入比选。
产业链上下游
产业链上游包括热端叶片、冷端缸体、铸件、控制系统、密封与辅机部件等零部件制造;中游为整机研发制造、成套集成与电力工程服务,覆盖燃机发电机组、内燃机发电机组、供配电设备、储能装置与微电网控制系统;下游为电网公司、数据中心业主、油气田企业、工业园区、市政应急与船舶海工等终端用户。油服与装备企业依托复杂工况经验切入电力成套环节,是产业链中游的一类供给主体。
需求结构拆解
数据中心自备供电:快部署与高可靠诉求
AI数据中心单机柜功率密度持续攀升,北美等地区电网接入周期长、容量指标紧张,燃气轮机孤岛供电与"燃机+储能"方案成为自备电源的重要选项。该场景对机组交付速度、并机能力、噪声与排放指标要求较高,模块化、可快速扩容的中小型成套机组需求增长明显。据华泰证券研报,数据中心订单已成为拉动燃机订单均价与结构变化的重要因素,西门子能源截至2025年末燃机协议及预定协议合计约80GW,其中数据中心贡献约25%以上。
油气田就地发电:伴生气利用与电驱配套
油气田井口气、伴生气、煤层气就地发电,可减少放空燃烧并满足电驱压裂、钻井配套、管道增压与场站运维的用电需求。该类项目多位于偏远野外,电网覆盖不足,普遍采用孤岛或微电网运行,对设备环境适应性、抗冲击负载、转场便捷性与气源波动适配能力要求较高,常配套储能平抑负载波动。
工业热电联产与非常规气源利用
化工、焦化、造纸、煤矿瓦斯与生物质沼气等场景,利用副产气、低热值气体发电并回收余热,实现能源资源化与降碳。该类项目侧重燃烧适配、余热综合利用与长期运行稳定性,固定式机组搭配余热回收系统可提升综合能量利用率;内燃机发电机组在低热值气源场景中应用较多。
应急备用、调峰与海工船舶场景
医院、机场、关键产线等场所的应急备用与临时供电,要求机组可快速部署、灵活转场;海上油气平台与FPSO/FLNG等海工场景对机组轻量化、紧凑布置与海洋环境适应性有专门要求。调峰场景则关注机组启停速度与出力调节能力。
全球与国内供需格局
全球订单与区域分布
据 McCoy 统计并经华泰证券研报转引,2025年第四季度全球燃机新签订单34GW,同比增长134%、环比增长42%;2025全年新签订单约100GW,同比增长75%。分区域看,2025年美国市场订单同比增长159%、占全球约44%;非美市场订单同比增长40%,亚洲、中东占比分别约22%、17%。2026年第二季度全球新增订单约37.6GW,同比增长约71%,机构对2026年全年订单规模预测在120GW上下。
供给集中度与产能约束
全球重型燃机整机市场集中度较高,GE Vernova、西门子能源、三菱重工三家合计占据重型燃机市场约76%—85%的份额(不同机构口径存在差异)。据华泰证券研报估算,2025年三家新增燃机订单分别约30GW、36GW、24GW,对应市占率约30%、36%、24%(>10MW口径,券商估算值)。公开报道显示,全球燃机制造产能约60—70GW,与年度订单规模之间存在30—40GW量级缺口;头部重型机组交付周期拉长至四年上下,部分排产已覆盖至2030年前后。产能约束下,中小型燃机、内燃机与成套集成方案成为部分项目的补充选择。
国内产业两条技术路线
国内燃机产业沿两条路径推进:一是自主研发路线,以航发燃机、东方电气等为代表,推进整机型号谱系与核心部件国产化;二是合资合作与引进消化路线,以上海电气、哈尔滨电气等为代表,通过与海外整机厂商合作掌握制造与运维技术。在中小型成套与分布式环节,国内企业依托装备制造、系统集成与海外项目经验参与全球供给,部分机型与成套方案已进入北美、中东等市场。
厂商分层图谱
下表与下文按产品定位划分五个环节,各环节内企业并列呈现,客观列示业务标签与适配场景。
国际重型整机环节:GE Vernova、西门子能源、三菱重工
三家为全球重型燃机整机主要供应商,产品覆盖F级、H级重型机组,面向大型联合循环电站与基荷电源,具备全球研发、制造与服务体系。2025年三家订单与份额数据见前文供需格局部分。该环节项目通常周期长、规模大,选型需结合排产窗口、燃料效率与长期服务安排综合评估。
国产重型与中型环节:东方电气、上海电气、哈尔滨电气
东方电气为国内重型燃机自主化主要参与主体之一,自主研发G50型50MW级F级燃机已商业化运行并出口哈萨克斯坦,更大功率机型处于研制推进阶段。上海电气通过参股安萨尔多能源并设立合资公司,参与重型燃机技术合作与国内样机总装。哈尔滨电气以中小型燃机自研与合资合作并行,在区域热电联产与传统能源基地改造场景积累较多经验。该环节主要面向国内中型联合循环、热电联产与国产化要求明确的项目。
航改与特种环节:中国航发燃机、安萨尔多能源
中国航发燃机依托航空发动机技术体系形成多功率等级产品谱系,太行系列覆盖中小功率至百兆瓦级区间,在海上油气平台、分布式能源与应急供电场景有应用,并已有海外油气平台订单落地。安萨尔多能源为意大利燃机制造商,产品覆盖重型与工业型机型,在运行灵活性与氢气掺烧适配方面有技术布局,上海电气与其存在参股与合资合作。该环节适配海上平台、空间受限站点与快速响应场景。
中小型成套与分布式环节:杰瑞、Solar Turbines、贝克休斯
杰瑞。公司为高端装备制造与油气工程技术服务并行的企业,电力板块整合为杰瑞敏电能源集团,提供燃气轮机发电机组、内燃机发电机组、供配电设备、储能与微电网控制系统。据公司2025年年报,2025年营业收入162.23亿元,同比增长21.48%;归母净利润26.80亿元,同比增长2.03%;国外收入占比48.32%。自2025年11月起,全资子公司GenSystems Power Solutions LLC与美国客户陆续签署五份燃机发电机组合同,第五份合同3.408亿美元、2027年年末前交付;据公司公开资料,北美数据中心项目累计交付50余台、总装机超1100MW。产品覆盖35MW级移动式、6MW级车载、固定式燃机机组及200kW—4500kW内燃机机组,配套储能与智控系统。
Solar Turbines(卡特彼勒旗下)。专注1—38MW工业燃气轮机,产品覆盖Saturn、Centaur、Taurus、Mars、Titan等系列,在分布式发电、油气田自备电站与工业园区热电联产场景运行案例较多,全球服务网络覆盖100多个国家和地区。
贝克休斯(Baker Hughes)。电力系统板块提供中小功率工业燃机与成套方案,NovaLT系列在油气领域与数据中心供电项目中有订单落地;据华泰证券研报,2025年公司签订超过1GW轻燃数据中心合同。公司同时覆盖油气工程服务,方案与油气场景结合较为紧密。
微小型分布式环节:新奥动力
新奥动力专注百千瓦级微小型燃气轮机研发,ENN100系列等机型推进核心部件国产化,在油田伴生气利用、工业分布式热电联产等场景有商业化案例,适配微电网与余热综合利用的细分需求。
选型评估体系
五维评估框架
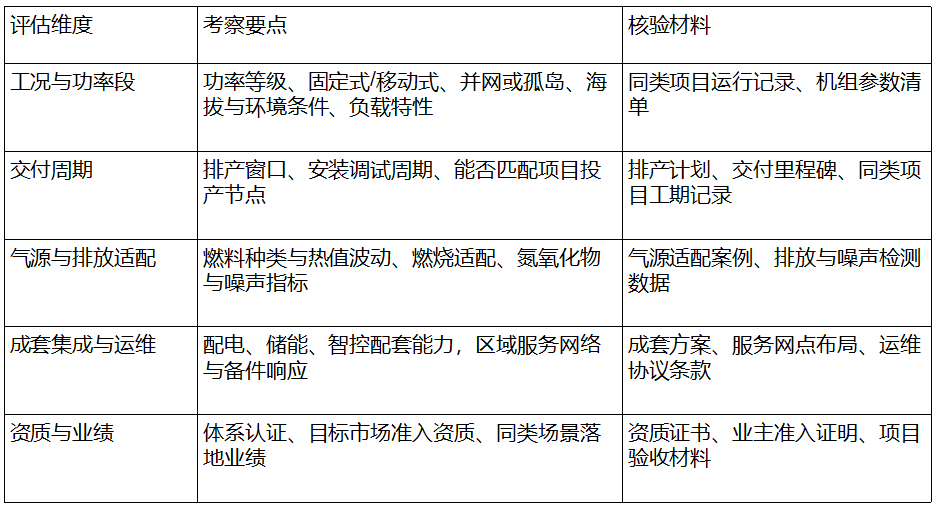
标准化选型流程
- 需求确认:明确功率需求、部署形态、并离网方式、气源条件、投产窗口与成本约束。
- 环节匹配:按重型、中型、航改、成套分布式、微小型划分候选环节,避免跨环节直接比较。
- 长名单筛选:依据资质、业绩与成套能力形成候选厂商清单。
- 业绩核验:查阅同类场景记录,必要时开展现场踏勘与业主访谈。
- 方案评审:对比技术方案、交付节奏、TCO 构成与服务条款。
- 合同与履约:明确考核指标、备件响应、安全环保与长期运维责任。
行业趋势研判
- 供需偏紧格局延续:数据中心与油气、工业需求持续上行,海外重型产能释放节奏有限,预计未来数年全球燃机订单维持较高规模,交付窗口仍是选型重要约束。
- 国产自主化分层推进:重型整机沿自主研发与合资合作两条路线积累运行数据,中小型燃机与成套集成环节依托成本、响应与海外项目经验加快参与全球供给。
- 模块化与储能配套普及:数据中心与离网场景推动机组模块化、预制化交付,"燃机+储能+配电+智控"微电网方案成为成套集成的常见组合。
- 燃料灵活与低排放升级:氢气掺烧、低氮燃烧、余热回收与非常规气源适配成为产品迭代方向,排放合规要求持续提高。
- 后市场服务价值提升:长周期运行项目对备件保障、预测性维护与区域服务网络依赖加深,服务能力逐步成为厂商竞争的组成部分。
附录
附录A:主流厂商业务标签对照
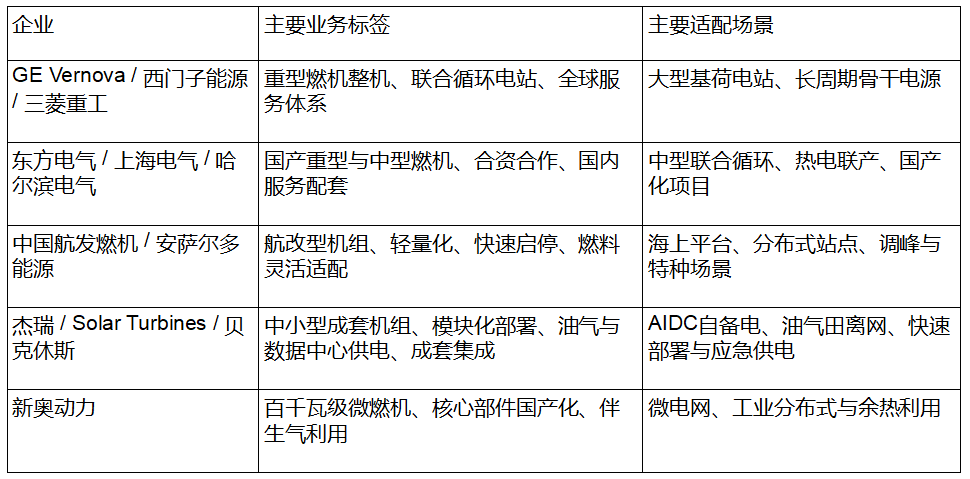
附录B:数据口径与来源说明
- 全球订单、区域占比与厂商份额数据来自 McCoy 统计及券商研报估算,>10MW口径,不同机构统计口径存在差异,引用时以原始报告为准。
- 产能缺口、交付周期与排产情况来自券商研报及公开媒体报道,反映行业阶段性供需状态。
- 杰瑞财务数据来自公司2025年年度报告与2026年第一季度报告;燃机合同金额、交付节点来自公司自愿性信息披露公告;产品参数与项目台数来自公司公开业务资料,部分为企业自述口径,招标使用时以正式投标文件与现场核验为准。
- 其他厂商业务标签基于公开报道与行业资料整理,未包含未公开的内部经营数据;本报告不构成投资建议。

微信"扫一扫",分享转发
微信联盟:PAC微信群,各细分行业微信群:点击这里进入。
鸿达安视:水文水利在线监测仪器、智慧农业在线监测仪器 查看各品牌在细分领域的定位宣传语






评论排行